El IVA en los alojamientos turísticos: cuándo se aplica el 10 % y cuándo está exento
El tratamiento del IVA en los alojamientos turísticos depende principalmente de los servicios que se prestan al huésped y, a partir del 1 de diciembre de 2026, también de la duración de determinadas estancias.
Hasta ahora, el alquiler turístico de una vivienda o apartamento amueblado podía estar exento de IVA cuando el propietario se limitaba a ceder el inmueble y no ofrecía servicios propios de la industria hotelera. Sin embargo, una modificación normativa aprobada en octubre de 2026 introduce un cambio importante en el IVA en alojamientos turísticos: desde el 1 de diciembre, determinados alquileres de corta duración tributarán al 10 % aunque no incluyan servicios hoteleros.
En este artículo explicamos qué criterio se aplica actualmente, qué cambiará a partir de diciembre y qué aspectos deben tener en cuenta los propietarios de alojamientos turísticos.
1. ¿Cuándo está exento de IVA en alojamientos turísticos?
A fecha de publicación de este artículo, y hasta el 30 de noviembre de 2026, el alquiler de una vivienda o apartamento amueblado con fines turísticos está, con carácter general, exento de IVA cuando el propietario se limita a poner el inmueble a disposición del huésped y no presta servicios complementarios propios de la industria hotelera.
Esto significa que el propietario puede alquilar su vivienda o apartamento turístico y cobrar por la estancia sin repercutir IVA, siempre que la actividad consista exclusivamente en la cesión del alojamiento y no incluya servicios que, por sus características, se consideren propios de un establecimiento hotelero.
La exención no depende únicamente de que el alojamiento esté registrado como vivienda de uso turístico o vivienda vacacional. Es necesario analizar cómo se desarrolla realmente la actividad y qué servicios se ofrecen durante la estancia.
La Agencia Tributaria recoge este criterio en su información sobre el alquiler de apartamentos turísticos y el IVA.
2. ¿Qué servicios hacen que el alojamiento tribute al 10 % de IVA?
Cuando el propietario presta servicios complementarios propios de la industria hotelera, el alquiler deja de estar exento y pasa a tributar al tipo reducido del 10 %.
La Agencia Tributaria señala, entre otros, los siguientes servicios como característicos de la actividad hotelera:
Recepción y atención permanente y continuada al cliente, en un espacio destinado a esa finalidad.
Limpieza periódica del alojamiento durante la estancia, no limitada a la preparación entre una reserva y otra.
Cambio periódico de ropa de cama y baño durante el periodo contratado.
Servicios de lavandería, custodia de equipajes u otros servicios similares.
Servicios de alimentación y restauración, cuando se ofrecen al huésped.
No se trata simplemente de que el propietario facilite una estancia cómoda o esté disponible para resolver alguna incidencia. Lo relevante es la naturaleza de los servicios que se prestan y si, en conjunto, van más allá de la mera cesión del inmueble.
Por tanto, ofrecer un alojamiento amueblado, equipado y preparado para la llegada del huésped no implica por sí solo que haya que aplicar el 10 % de IVA.
3. ¿La limpieza entre reservas se considera un servicio hotelero?
Esta es una de las cuestiones que más dudas genera entre los propietarios.
La Agencia Tributaria diferencia expresamente la limpieza y el cambio de ropa que se realizan durante la estancia de los trabajos que se llevan a cabo al finalizar una reserva y antes de la llegada del siguiente huésped.
No se consideran servicios propios de la industria hotelera, por sí solos:
La limpieza del alojamiento a la entrada y a la salida de cada huésped.
El cambio de sábanas y toallas al comienzo o al final de la estancia.
La limpieza de las zonas comunes del edificio o de la urbanización.
La asistencia técnica y el mantenimiento para solucionar averías o reparaciones.
Por tanto, preparar la vivienda, limpiar después de la salida de un huésped y dejarla lista para la siguiente reserva no supone, por sí solo, que el alquiler tenga que tributar al 10 % por la prestación de servicios hoteleros.
La diferencia está en que estos trabajos se realizan entre estancias y no constituyen servicios periódicos de limpieza o cambio de ropa durante el alojamiento del mismo huésped.
4. ¿Qué cambia a partir del 1 de diciembre de 2026?
El Real Decreto-ley 29/2026, de 6 de octubre, modifica la Ley del IVA e introduce un nuevo criterio para determinados alquileres de corta duración.
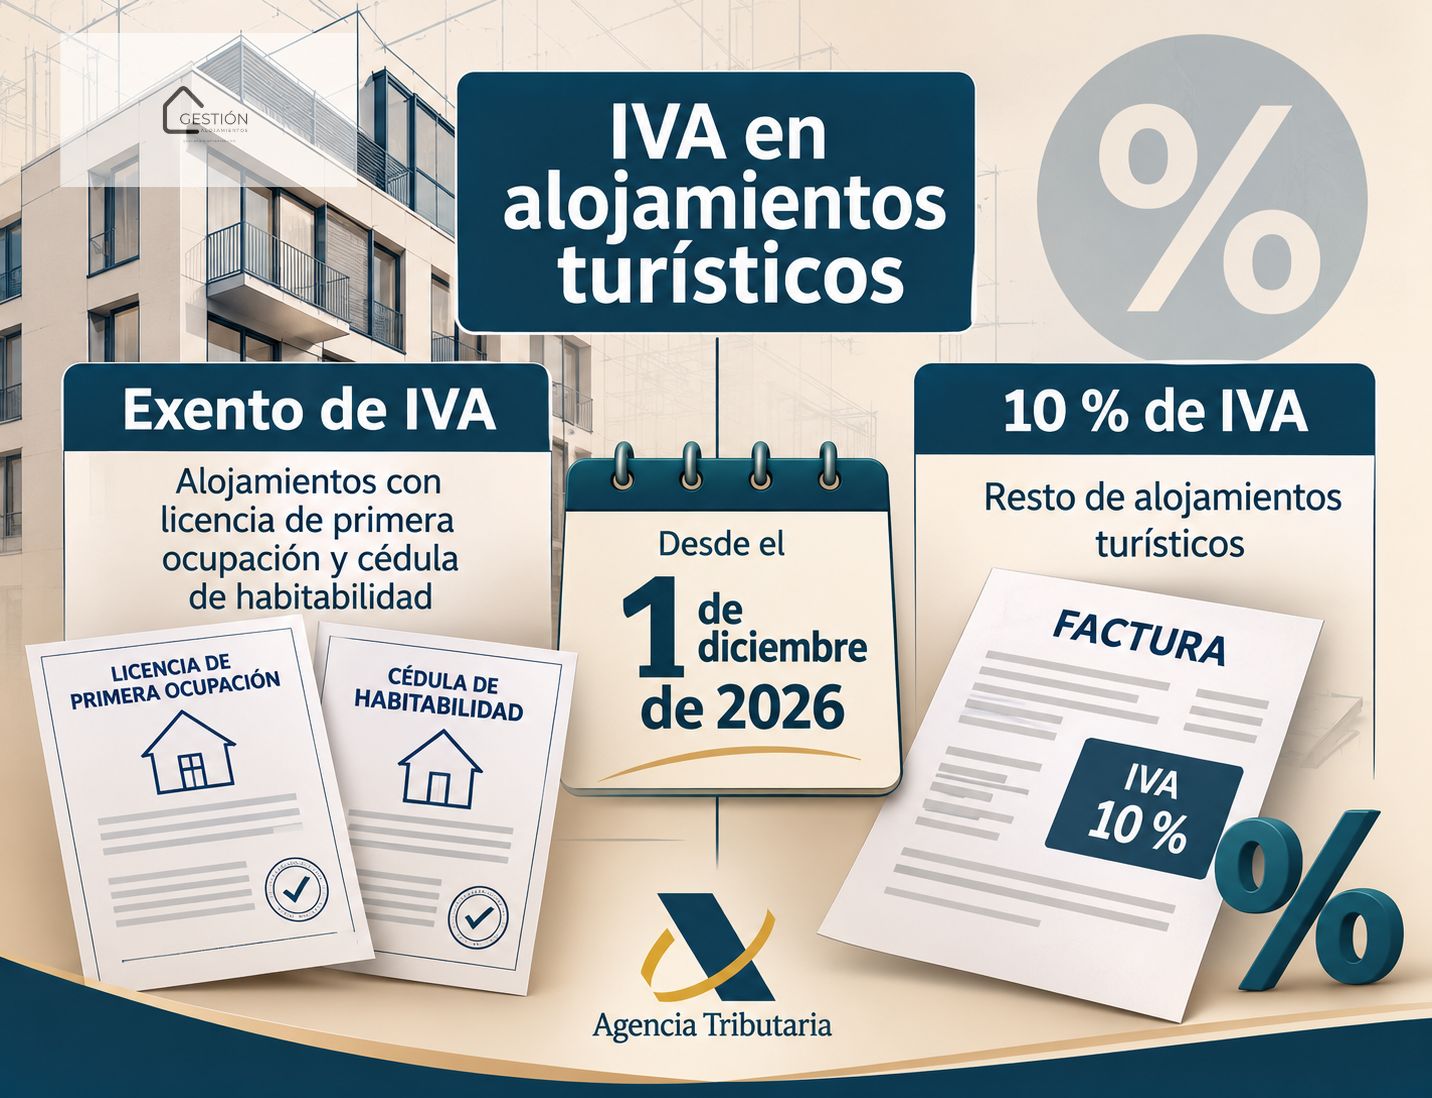
Desde el 1 de diciembre de 2026, los arrendamientos de apartamentos o viviendas amueblados tributarán al 10 % de IVA cuando la estancia a favor de un mismo arrendatario no supere las 30 noches, aunque el propietario no preste servicios propios de la industria hotelera.
La nueva regulación contempla dos circunstancias que determinan la tributación al 10 %:
Que el arrendador preste servicios complementarios propios de la industria hotelera, como limpieza, lavado de ropa, restaurante u otros análogos.
Que la duración del arrendamiento a favor de un mismo huésped no supere las 30 noches.
La modificación incluye una excepción para el supuesto de que el apartamento o vivienda arrendados sean la residencia habitual del propio arrendador. Esta excepción se refiere al criterio de duración de la estancia: no elimina la tributación cuando se prestan servicios propios de la industria hotelera.
¿Cómo se aplicará el cambio?
A partir del 1 de diciembre de 2026, la situación será la siguiente:
| Tipo de alquiler | Tratamiento del IVA |
|---|---|
| Apartamento o vivienda amueblados, estancia de hasta 30 noches y sin servicios hoteleros | 10 % de IVA |
| Apartamento o vivienda amueblados, estancia de más de 30 noches y sin servicios hoteleros | Exento de IVA |
| Apartamento o vivienda amueblados con servicios propios de la industria hotelera | 10 % de IVA, con independencia de la duración |
| Alquiler de la vivienda habitual del arrendador, estancia de hasta 30 noches y sin servicios hoteleros | Exento de IVA |
La duración se calcula para un mismo arrendatario. Por tanto, el nuevo criterio no debe confundirse con el número total de noches que el alojamiento permanezca ocupado a lo largo del mes o del año.
Importante: la nueva regla de las 30 noches se refiere específicamente a los arrendamientos de apartamentos o viviendas amueblados. No debe trasladarse automáticamente a cualquier modalidad de alojamiento turístico sin analizar su regulación y la naturaleza de la actividad. Los establecimientos que prestan servicios de hospedaje propios de la industria hotelera ya tienen su propio tratamiento fiscal.
La modificación está recogida en el artículo 7 del Real Decreto-ley 29/2026, de 6 de octubre, publicado en el BOE, y tendrá efectos desde el 1 de diciembre de 2026.
5. ¿Afecta el IVA a todas las modalidades de alojamientos turísticos por igual?
No necesariamente. En Asturias existen distintas modalidades de alojamiento turístico, como viviendas de uso turístico, viviendas vacacionales, apartamentos turísticos, apartamentos rurales, casas de aldea y establecimientos hoteleros.
Sin embargo, la denominación administrativa o la inscripción turística no son, por sí solas, suficientes para determinar el tratamiento del IVA.
Es necesario tener en cuenta la naturaleza de la actividad que se desarrolla, el tipo de establecimiento, los servicios que se ofrecen y, desde el 1 de diciembre de 2026, la duración de determinados arrendamientos de apartamentos o viviendas amueblados.
Por ejemplo, un alojamiento que se limita a ceder una vivienda amueblada, sin servicios hoteleros, puede tener un tratamiento distinto al de un establecimiento que presta servicios de hospedaje con atención, limpieza periódica u otras prestaciones propias de la industria hotelera.
Por ello, no es correcto afirmar que todas las viviendas vacacionales están exentas o que todos los apartamentos turísticos tributan necesariamente al 10 % sin estudiar las circunstancias concretas de cada actividad.
Si quieres conocer las distintas modalidades existentes en el Principado, puedes consultar nuestro artículo Tipos de alojamientos turísticos en Asturias: cuáles son y en qué se diferencian.
6. ¿Qué ocurre con la atención al huésped y la entrega de llaves?
La atención al huésped no debe confundirse automáticamente con los servicios de recepción propios de un establecimiento hotelero.
La información previa a la llegada, el envío de instrucciones, la comunicación por teléfono o mensajería y la resolución de dudas o incidencias no equivalen necesariamente a disponer de un servicio de recepción y atención permanente en el propio establecimiento.
Del mismo modo, facilitar la entrada mediante una caja de llaves, cerradura electrónica o sistema de acceso autónomo no constituye por sí solo un servicio hotelero.
No obstante, es importante valorar el conjunto de prestaciones que se ofrecen. La calificación fiscal no depende de cómo se denomine un servicio, sino de su contenido y de las circunstancias reales en las que se desarrolla.
7. ¿Cómo afecta el IVA a la gestión de un alojamiento turístico?
Cuando un propietario contrata una empresa para gestionar su alojamiento turístico, conviene diferenciar dos operaciones distintas:
El alquiler o alojamiento del huésped: su tratamiento fiscal dependerá de las características de la actividad, los servicios prestados y, desde el 1 de diciembre de 2026, de la duración de determinadas estancias.
El servicio de gestión contratado por el propietario: es una prestación de servicios independiente del alquiler y se factura con el IVA que corresponda a la actividad de gestión.
Por tanto, que el alquiler del alojamiento esté exento de IVA no significa que la factura de la empresa que realiza la gestión también esté exenta.
En el caso de contratar una gestión integral, los honorarios por la comercialización, gestión de reservas y demás tareas contratadas deben aparecer diferenciados de los ingresos del alojamiento y de las comisiones que cobran las plataformas de reservas.
8. ¿Qué deben revisar los propietarios ante el cambio normativo?
La modificación que entra en vigor el 1 de diciembre de 2026 hace especialmente importante revisar cómo se gestionan las reservas y cómo afecta el nuevo criterio del IVA en alojamientos turísticos a cada estancia.
Los propietarios de apartamentos o viviendas amueblados deberían comprobar:
La duración de cada reserva a favor de un mismo huésped.
Si se prestan servicios complementarios propios de la industria hotelera.
Si el alojamiento constituye la vivienda habitual del arrendador, cuando se pretenda aplicar la excepción prevista en la nueva norma.
La fecha de realización de cada operación y el régimen aplicable.
Si deben adaptar sus facturas, registros y declaraciones de IVA a la nueva situación.
En particular, las reservas que se realicen a partir del 1 de diciembre deberán analizarse teniendo en cuenta la nueva regulación. Si existen reservas que comprendan fechas anteriores y posteriores a esa fecha, o situaciones contractuales especiales, conviene consultar con un asesor fiscal cómo debe aplicarse el cambio en cada caso.
La aplicación del IVA puede depender de circunstancias concretas que no siempre se aprecian únicamente a partir de la modalidad turística o de la duración indicada en una plataforma.
9. ¿Dónde consultar la normativa oficial sobre el IVA de los alojamientos turísticos?
Para ampliar la información y consultar los criterios oficiales, recomendamos acudir directamente a estas fuentes:
Agencia Tributaria: alquilo un apartamento turístico, ¿tengo que ingresar IVA?. Explica la diferencia entre el alquiler exento y la prestación de servicios propios de la industria hotelera.
Real Decreto-ley 29/2026, de 6 de octubre (BOE). Recoge la modificación de la Ley del IVA que entrará en vigor el 1 de diciembre de 2026.
También puedes consultar nuestro artículo Tributación del alquiler vacacional: IRPF y gastos deducibles, donde explicamos otros aspectos fiscales que deben tener en cuenta los propietarios de alojamientos turísticos.
Nota aclaratoria:
Este artículo tiene carácter informativo y recoge la normativa y los criterios administrativos disponibles a fecha de 3 de noviembre de 2026. No constituye asesoramiento fiscal individualizado. La aplicación del IVA debe analizarse atendiendo a las características de cada alojamiento, los servicios efectivamente prestados y las circunstancias de cada arrendamiento. Ante dudas sobre una situación concreta, es recomendable consultar con un asesor fiscal.